L’assurance-vie, bien plus qu’un avantage fiscal
L’assurance-vie est le placement préféré des Français, et on la réduit souvent à sa fiscalité. C’est avant tout une enveloppe d’épargne : vous y versez des primes, ponctuelles ou régulières, pour constituer un capital disponible à tout moment. Sa souplesse, son cadre fiscal et son rôle dans la transmission en font un outil central de la gestion de patrimoine.
Fonds en euros ou unités de compte ?
Un contrat d’assurance-vie se compose de deux grands types de supports :
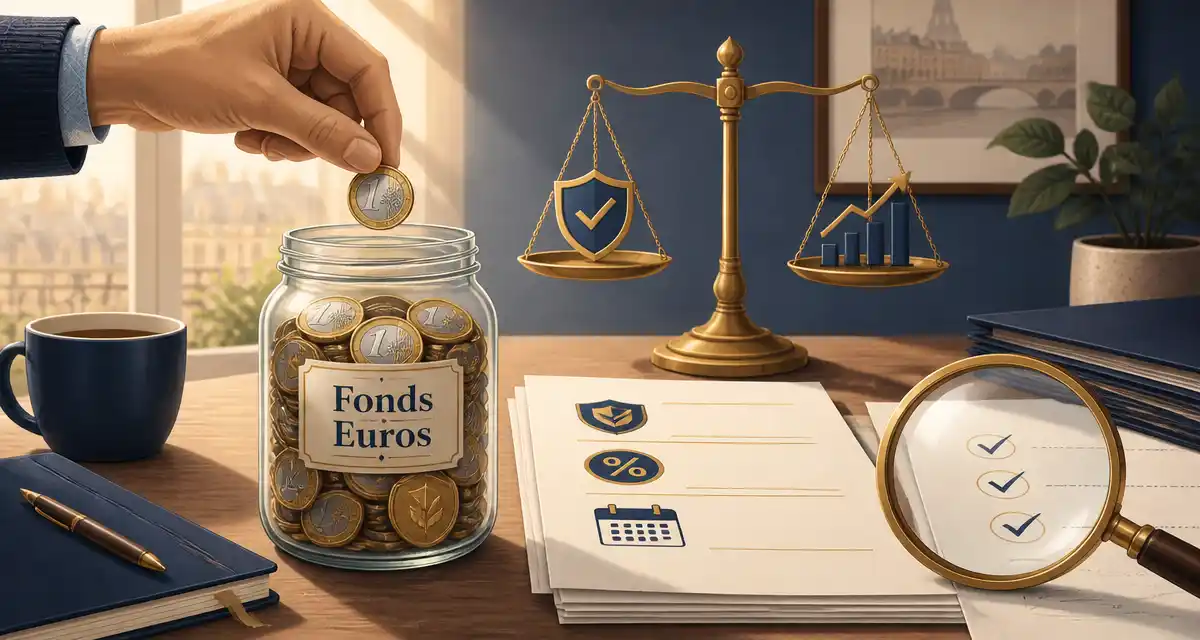
- le fonds en euros : le capital est garanti, le rendement est modéré. Après plusieurs années de baisse, les fonds en euros sont remontés autour de 2,5 % en moyenne récemment, avec de fortes disparités selon les contrats.
- les unités de compte (UC) : investies en actions, obligations, immobilier (SCPI) ou fonds, elles offrent un potentiel supérieur mais sans garantie en capital.
La répartition entre les deux détermine votre couple rendement/risque. Beaucoup de contrats proposent une gestion pilotée pour ajuster cette répartition selon votre profil.
Comment choisir un bon contrat d’assurance-vie ?
Trois critères font la différence :
- Les frais. Privilégiez les contrats sans frais de versement et aux frais de gestion réduits : sur la durée, ils pèsent lourdement sur le rendement. Les contrats en ligne sont souvent les plus compétitifs.
- La solidité de l’assureur et la qualité du fonds en euros.
- Le choix de supports : un bon contrat donne accès à une large gamme d’UC (dont des ETF à bas coût) et à des SCPI.
La fiscalité de l’assurance-vie
Tant que vous ne retirez rien, vous n’êtes pas imposé : les gains ne sont taxés qu’au moment d’un rachat, et seulement sur la part de gains comprise dans le retrait. La durée de détention est déterminante :
- Avant 8 ans : les gains sont soumis au prélèvement forfaitaire unique de 30 % (12,8 % d’impôt + 17,2 % de prélèvements sociaux).
- Après 8 ans : vous bénéficiez d’un abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple) sur les gains, et le taux d’imposition tombe à 7,5 % pour la part correspondant aux primes inférieures à 150 000 € (au-delà, 12,8 %), hors prélèvements sociaux.
C’est ce qui fait de l’assurance-vie une enveloppe à ouvrir tôt : les 8 ans se décomptent depuis l’ouverture du contrat.
Assurance-vie et succession
L’assurance-vie se transmet hors succession, avec une fiscalité propre : pour les primes versées avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €, puis d’une taxation de 20 % (31,25 % au-delà de 700 000 €). Pour les primes versées après 70 ans, un abattement global de 30 500 € s’applique. C’est un levier puissant de transmission, détaillé dans notre article sur les droits de succession.
le mot d’Alexandre Fleck
L’assurance-vie, on en ouvre une, puis deux, puis trois, chez des établissements différents, et on finit par ne plus savoir combien on y a, sur quels supports, ni ce qu’on paie de frais. J’ai connu ça. Notre Logiciel de Gestion de Patrimoine réunit vos contrats au même endroit pour voir leur poids réel, leur performance et leurs frais. L’outil ne vend aucun contrat et n’en recommande aucun : il vous donne la lecture pour arbitrer vous-même.
Alexandre Fleck, fondateur et responsable de la rédaction