déficit foncier : définition et mécanisme
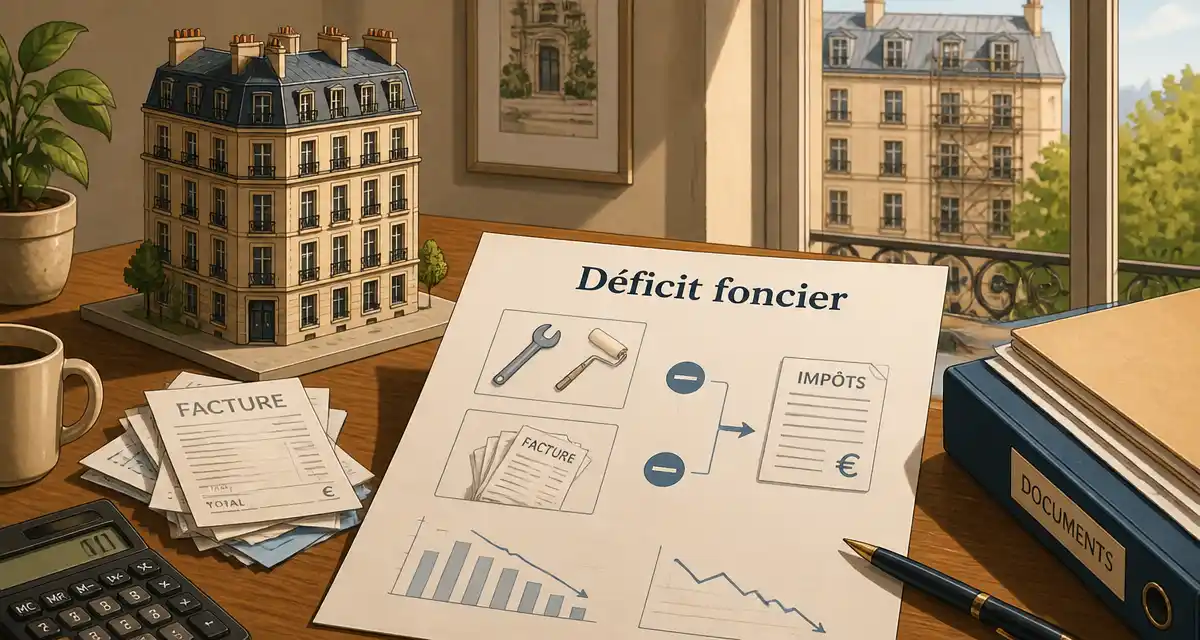
Le déficit foncier est un concept fréquemment évoqué dans les médias, mais son fonctionnement n’est pas toujours clair. Il vise à aider certaines stratégies fiscales en cas de possession de biens immobiliers locatifs. Il s’agit d’un mécanisme qui peut, sous certaines conditions, offrir une réduction d’impôt en maîtrisant son utilisation.
Le déficit foncier s’adresse principalement aux propriétaires de biens immobiliers destinés à la location et permet, lorsque les charges dépassent les revenus fonciers, d’imputer une part de ce décalage sur le revenu global du foyer (par exemple sur le salaire ou la pension). Cela peut ainsi réduire l’impôt sur le revenu.
Pour le calcul, on prend en compte l’ensemble des revenus globaux (revenus fonciers + autres revenus) afin de déterminer le montant déductible du revenu global.
Le cadre est fixé par l’article 156 du Code général des impôts (CGI). Concrètement, seul le déficit qui ne provient pas des intérêts d’emprunt s’impute sur le revenu global, dans la limite d’un plafond annuel. Le reste se reporte sur vos revenus fonciers des années suivantes. C’est cette distinction, détaillée plus bas, qui explique la plupart des erreurs de déclaration.
charges à prendre en compte et pièges à éviter
Seules les personnes relevant du régime d’imposition au réel peuvent utiliser le déficit foncier en déduisant les charges réelles. Le régime microfoncier, lui, n’offre qu’un abattement forfaitaire de 30 % et ne permet pas de déduire les charges réelles.
Le calcul du déficit foncier porte sur les revenus fonciers générés par l’ensemble des immeubles, urbains ou ruraux. Ils peuvent appartenir à une personne physique ou à une société transparente (par exemple une SCI ou une SCPI).
Avant d’aller plus loin, il faut identifier les charges déductibles qui influent sur le déficit foncier. Il existe des risques, notamment une mauvaise qualification des travaux, qui peut conduire à des ajustements par l’administration fiscale.
charges déductibles dans le calcul du revenu foncier
- les dépenses liées aux travaux de réparation et d’entretien
- les dépenses d’amélioration d’un local d’habitation (hors agrandissement), par exemple l’installation d’un chauffage ou d’une isolation
- les impôts locaux non récupérables auprès du locataire (par exemple la taxe foncière)
- les frais de gestion et d’administration du bien
- les provisions pour charges liées à une copropriété
- les charges locatives non récupérées auprès du locataire jusqu’au 31 décembre de l’année suivant son départ
- l’indemnité d’éviction ou de relogement d’un locataire
- les primes d’assurance
- les intérêts et autres frais d’emprunt
charges non déductibles liées à certains travaux
- travaux de construction
- travaux de reconstruction
- travaux d’agrandissement
La difficulté majeure réside dans la qualification des travaux : s’agit-il de rénovation (réparation/entretien) ou de transformation (construction/reconstruction/agrandissement) ? Un cas concret permet d’illustrer la nuance entre ces catégories.
impact des intérêts d’emprunt et mode de déclaration
Les charges liées au financement de l’achat (intérêts d’emprunt) ne sont déductibles que dans le cadre du revenu foncier et ne peuvent pas être imputées sur les autres revenus imposables.
Pour déclarer les charges déductibles des revenus fonciers, il faut utiliser le formulaire n°2044 et l’ajouter au formulaire principal n°2042 relatif au revenu global.
micro-foncier ou régime réel : comment choisir
Le régime microfoncier s’applique automatiquement lorsque vos revenus fonciers bruts annuels ne dépassent pas 15 000 euros. Il accorde un abattement forfaitaire de 30 %, censé couvrir vos charges, mais interdit de déduire les dépenses réelles et donc de créer un déficit foncier. Il est intéressant quand vos charges réelles sont faibles (moins de 30 % des loyers).
Le régime réel, à l’inverse, permet de déduire les charges au centime près et d’actionner le déficit foncier. Il devient pertinent dès que vous engagez des travaux ou supportez des charges élevées (intérêts d’emprunt, copropriété, gros entretien). L’option pour le réel est irrévocable pendant trois ans, puis reconductible tacitement d’année en année : mieux vaut donc chiffrer l’impact sur plusieurs exercices avant de basculer.
plafonds et cadres juridiques
Le déficit foncier imputable sur le revenu global est plafonné à 10 700 euros par an (article 156, I-3° du CGI). Si votre revenu global de l’année ne suffit pas à absorber ce montant, l’excédent de cette imputation se reporte sur le revenu global des six années suivantes.
Ce plafond est porté à 15 300 euros pour les logements qui bénéficient de l’une des déductions prévues aux f ou o du 1° du I de l’article 31 du CGI (anciens dispositifs d’amortissement de type Cosse ou Périssol). Au-delà du plafond applicable, la fraction du déficit qui dépasse le seuil et la part provenant des intérêts d’emprunt ne sont pas perdues : elles s’imputent sur vos revenus fonciers des dix années suivantes.
Point important pour la stratégie patrimoniale : le déficit foncier relève du droit commun et n’entre pas dans le plafonnement global des niches fiscales à 10 000 euros. Il se cumule donc avec d’autres avantages fiscaux.
déficit foncier et rénovation énergétique : le plafond porté à 21 400 euros
Depuis 2023, un plafond majoré encourage la rénovation des passoires thermiques. Lorsque vos travaux font passer un logement d’une classe énergétique E, F ou G à une classe A, B, C ou D (au sens du diagnostic de performance énergétique), la limite d’imputation sur le revenu global est portée, à hauteur des dépenses de rénovation énergétique, jusqu’à 21 400 euros par an au lieu de 10 700 euros.
Initialement prévu pour les dépenses payées jusqu’au 31 décembre 2025, ce dispositif a été prolongé : le texte en vigueur de l’article 156 du CGI fixe désormais l’échéance au 31 décembre 2027 pour justifier du nouveau classement énergétique du bien. À défaut de ce reclassement dans les délais, l’avantage est repris par l’administration.
Deux précautions avant de l’actionner. D’une part, seules les dépenses restant à votre charge comptent : les aides perçues (par exemple MaPrimeRénov’) sont déduites du montant des travaux retenu. D’autre part, l’option n’est pas toujours gagnante : en gonflant le déficit imputable, elle peut, selon votre taux d’imposition et vos autres revenus, être moins favorable qu’un simple report. Mieux vaut simuler les deux scénarios avant de trancher.
exemple pratique de calcul
Supposons l’achat d’un bien que vous louez nu (non meublé) :
- frais de travaux de rénovation: 2 000 euros
- intérêts d’emprunt pour l’achat: 4 000 euros
- revenus fonciers (loyers): 3 500 euros
Le résultat foncier s’établit comme suit: 3 500 – 4 000 – 2 000 = -2 500 euros.
Les intérêts d’emprunt ne s’imputent toutefois que sur les revenus fonciers. On isole donc leur effet : 3 500 (loyers) – 4 000 (intérêts) = -500 euros. Ce déficit de 500 euros lié aux intérêts se reporte uniquement sur les revenus fonciers des dix années suivantes.
Le solde, soit 2 000 euros provenant des travaux, est inférieur au plafond de 10 700 euros : il s’impute intégralement sur votre revenu global de l’année. Si ce revenu global ne suffisait pas, l’excédent se reporterait sur le revenu global des six années suivantes. Vous voyez ici pourquoi il faut suivre séparément, et dans la durée, la part « travaux » et la part « intérêts » de votre déficit.
Notez qu’en optant pour le régime réel, vous vous engagez pour 3 ans et il faut bien évaluer, via une simulation, l’impact sur le long terme.
la condition de location à respecter
L’imputation sur le revenu global n’est définitivement acquise que si le logement reste loué nu jusqu’au 31 décembre de la troisième année suivant celle de l’imputation. Si vous cessez de louer le bien, si vous le vendez ou si vous cédez les parts de la société qui le détient avant ce terme, l’administration reconstitue le revenu global et le revenu foncier des trois années concernées, comme si le déficit n’avait pas été imputé.
La loi prévoit des exceptions qui lèvent cette remise en cause : invalidité de 2e ou 3e catégorie, licenciement ou décès du contribuable ou de l’un des époux soumis à imposition commune. En dehors de ces cas, mieux vaut intégrer cet engagement de location dans votre calendrier patrimonial avant d’enclencher des travaux déductibles.
cas concret et enseignements
Un cas illustratif met en lumière la complexité de la qualification des travaux. Il concerne une SCI ayant acquis un ensemble immobilier composé d’une demeure et d’une dépendance, anciennement loués à une association pour accueillir des enfants. La SCI a ensuite entrepris des travaux pour transformer la demeure en 11 appartements et la dépendance en logement.
La SCI a initialement classé ces travaux comme rénovation et les a intégrés au déficit foncier comme charges déductibles. L’administration a contesté cette qualification et les tribunaux ont conclu, en première instance, que les travaux relevaient de reconstruction et d’agrandissement en raison de leur ampleur. La cour administrative d’appel a confirmé partiellement ce jugement, mais le Conseil d’État a ensuite censuré l’arrêt et renvoyé l’affaire pour motivation complémentaire, ouvrant une discussion sur la dissociabilité des travaux et leur nature réelle.
Cette affaire illustre l’aspect subjectif de la qualification des travaux, qui est déterminante pour le calcul du déficit foncier et la sincérité de la déclaration d’impôt. En résumé, la cour d’appel s’est appuyée sur l’ampleur des transformations, tandis que le Conseil d’État rappelle qu’il faut distinguer les travaux de reconstruction/agrandissement de ceux de réaménagement, même si les travaux semblent intérieurs et procédés (cloisons, cuisines, sanitaires).
recommandations et conclusion
Ce qui prime, c’est la précision dans le calcul et la qualification des charges. En cas d’erreur, l’administration peut réintégrer les montants indûment déduits et appliquer des majorations : 40 % en cas de manquement délibéré (article 1729 du CGI), auxquelles s’ajoute l’intérêt de retard de 0,20 % par mois, soit 2,40 % par an (article 1727 du CGI). Il est donc prudent d’effectuer une vérification rigoureuse et, si nécessaire, de consulter un spécialiste pour optimiser la gestion du déficit foncier et éviter les mauvaises surprises lors de la déclaration fiscale.
le mot d’Alexandre Fleck
Le déficit foncier, je l’ai suivi pendant des années sur un tableur. Le vrai piège n’est pas la règle des 10 700 euros, c’est le suivi dans le temps : un déficit se reporte sur six ou dix ans, les travaux s’étalent, les intérêts se cumulent, et au bout de trois exercices on ne sait plus ce qui a été imputé ni ce qui reste à reporter. Avec mon parcours de comptable, j’ai fini par créer Notre Logiciel de Gestion de Patrimoine précisément pour ça : réunir vos biens, vos crédits et vos revenus fonciers au même endroit et garder une trace claire de ce que vous déduisez, année après année. L’outil ne remplace ni votre comptable ni votre déclaration, mais il vous évite de perdre le fil.
Alexandre Fleck, fondateur et responsable de la rédaction
sources
- Article 156 du Code général des impôts, plafonds et report du déficit foncier (Légifrance)
- Article 31 du Code général des impôts, charges déductibles des revenus fonciers (Légifrance)
- Imputation des déficits fonciers, BOI-RFPI-BASE-30-20 (BOFiP, doctrine fiscale)
- Formulaire n°2044, déclaration des revenus fonciers (impots.gouv.fr)