Qu’est-ce que le démembrement de propriété ?
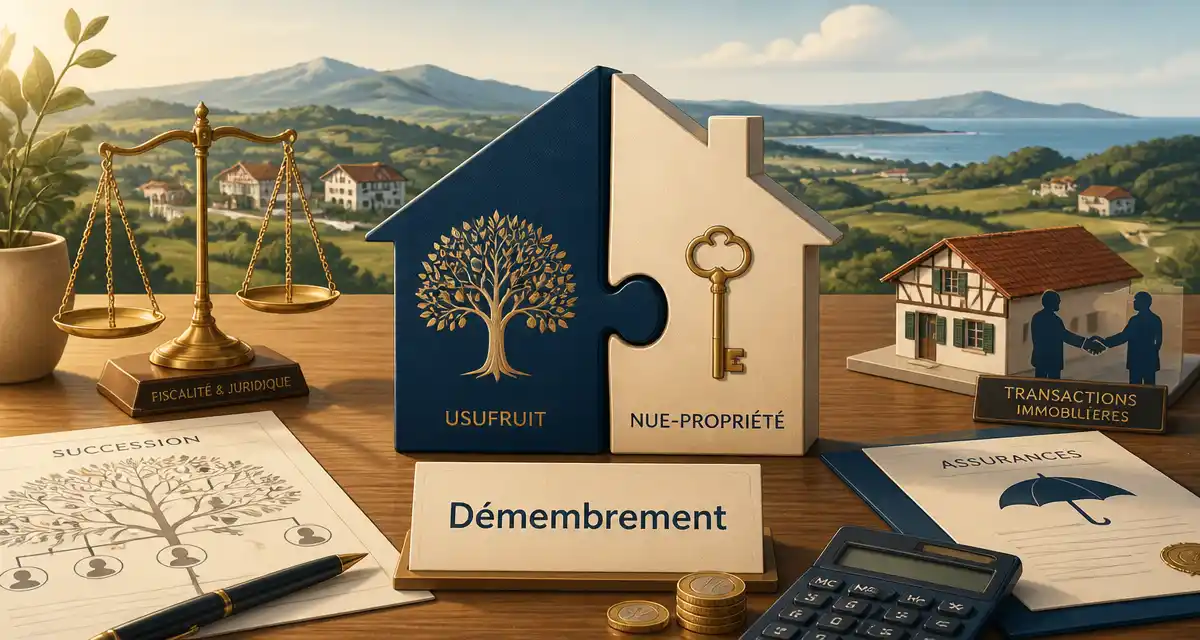
Le démembrement de propriété consiste à séparer la pleine propriété d’un bien en deux droits distincts : l’usufruit et la nue-propriété. L’usufruitier a le droit d’utiliser le bien et d’en percevoir les revenus (habiter un logement ou en encaisser les loyers). Le nu-propriétaire, lui, détient le bien « en attente » : il ne peut ni l’occuper ni le louer, mais il récupérera la pleine propriété à l’extinction de l’usufruit.
C’est un outil central de la gestion de patrimoine, particulièrement efficace pour transmettre un bien tout en conservant ses revenus ou son usage.
Usufruit et nue-propriété : qui a quoi ?
L’usufruitier peut utiliser le bien et en tirer les fruits (loyers, dividendes), mais il doit l’entretenir et en assumer les charges courantes. Le nu-propriétaire supporte en principe les gros travaux et dispose du bien, c’est-à-dire qu’il pourra le vendre ou le transmettre une fois la pleine propriété reconstituée. Les décisions importantes (vendre le bien démembré, par exemple) nécessitent l’accord des deux parties.
Comment calculer la valeur de l’usufruit et de la nue-propriété ?
Pour le calcul des droits (donation, succession), la loi fixe un barème selon l’âge de l’usufruitier : plus il est jeune, plus son usufruit vaut cher, car il est censé en profiter longtemps. C’est le barème de l’article 669 du CGI :
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| Plus de 91 ans | 10 % | 90 % |
Exemple : un bien vaut 300 000 € et l’usufruitier a 68 ans. L’usufruit représente 40 % (120 000 €) et la nue-propriété 60 % (180 000 €). Si l’usufruit est constitué pour une durée fixe plutôt qu’à vie, il est évalué à 23 % de la valeur du bien par période de dix ans.
Le démembrement, un outil de transmission
La stratégie la plus courante consiste à donner la nue-propriété à ses enfants tout en conservant l’usufruit. Les droits de donation ne sont alors calculés que sur la valeur de la nue-propriété (180 000 € dans notre exemple, et non 300 000 €), après application des abattements (100 000 € par parent et par enfant).
Avantage décisif : au décès de l’usufruitier, la pleine propriété se reconstitue automatiquement sur la tête du nu-propriétaire, sans aucun droit de succession supplémentaire (article 1133 du CGI). Le parent a donc transmis le bien à moindre coût tout en gardant, sa vie durant, l’usage ou les revenus. Le démembrement permet aussi de protéger le conjoint survivant, qui conserve l’usufruit du logement.
Les inconvénients du démembrement
Le démembrement n’est pas sans contraintes. Le bien devient moins disponible : nu-propriétaire et usufruitier doivent s’entendre pour toute décision importante, et la vente suppose leur accord à tous les deux. La répartition des charges et des travaux peut être source de désaccords. Enfin, la donation de la nue-propriété est en principe irrévocable : une fois le bien transmis, on ne revient pas en arrière. Mieux vaut donc l’anticiper dans le cadre d’une stratégie réfléchie.
le mot d’Alexandre Fleck
Le démembrement est l’un des leviers les plus puissants pour transmettre sans se dépouiller, mais c’est aussi l’un des plus mal suivis : une fois la donation faite, qui détient l’usufruit, qui détient la nue-propriété, et pour quelle valeur ? Au bout de quelques années, plus personne ne sait. C’est typiquement ce que Notre Logiciel de Gestion de Patrimoine aide à garder au clair : vos biens, leur mode de détention et leur valeur, réunis au même endroit. L’outil ne rédige pas votre acte, il vous évite de perdre le fil de ce que vous avez transmis.
Alexandre Fleck, fondateur et responsable de la rédaction
sources
- Article 669 du CGI, barème de l’usufruit et de la nue-propriété (Légifrance)
- Réunion de l’usufruit à la nue-propriété sans droits : article 1133 du Code général des impôts.