Qu’est-ce que la holding familiale ?
Une holding a pour objectif de détenir des parts ou actions de sociétés afin de centraliser la gestion financière et la prise de décision relative à la politique de développement de chaque filiale. Il s’agit d’une société de type SAS, SARL, voire société civile.
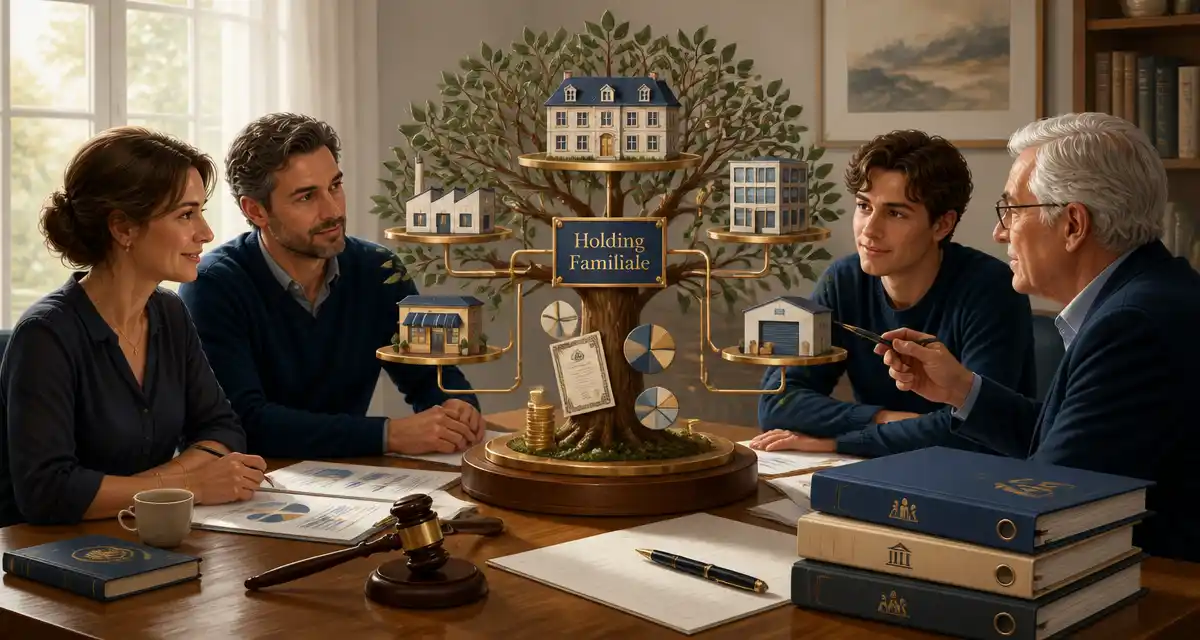
Dans une holding familiale, les membres d’une même famille regroupent au sein de cette société mère leurs participations dans une ou plusieurs entreprises. L’objectif : organiser la gestion, faire circuler la trésorerie entre les sociétés et, surtout, préparer la transmission du patrimoine professionnel dans de bonnes conditions fiscales.
Holding passive ou holding animatrice ?
On distingue deux profils. La holding passive se contente de détenir des titres et d’encaisser des dividendes. La holding animatrice participe activement à la conduite de la politique de son groupe et rend des services à ses filiales (administratifs, juridiques, comptables, financiers). Cette distinction est déterminante : plusieurs avantages fiscaux sont réservés à la holding animatrice.
Les avantages d’une holding familiale
Le régime mère-fille
Lorsque la holding détient au moins 5 % du capital d’une filiale, les dividendes qu’elle reçoit sont, grâce au régime mère-fille (articles 145 et 216 du CGI), exonérés d’impôt sur les sociétés, à l’exception d’une quote-part de frais et charges de 5 %. Autrement dit, près de 95 % des dividendes remontent sans friction fiscale, ce qui facilite le réinvestissement.
L’effet de levier et l’intégration fiscale
La holding peut emprunter pour racheter une société, puis rembourser l’emprunt avec les dividendes remontés des filiales : c’est l’effet de levier. Et si elle détient au moins 95 % d’une filiale soumise à l’impôt sur les sociétés, l’intégration fiscale permet de compenser bénéfices et déficits des sociétés du groupe, et donc de réduire l’impôt global.
La transmission avec le pacte Dutreil
C’est souvent la vraie motivation d’une holding familiale. Le pacte Dutreil (article 787 B du CGI) permet de transmettre les parts d’une société opérationnelle, par donation ou succession, avec une exonération de 75 % de leur valeur de droits de mutation, sous réserve d’engagements de conservation des titres. Une holding animatrice peut en bénéficier. Couplé aux abattements de donation et à la transmission anticipée, le dispositif réduit fortement le coût de la transmission d’une entreprise familiale.
Holding familiale ou SCI ?
Les deux outils ne répondent pas au même besoin. La SCI (société civile immobilière) est pensée pour détenir et gérer de l’immobilier. La holding familiale sert à détenir des titres de sociétés et à piloter un groupe. Rien n’empêche de combiner les deux : une holding peut très bien détenir des parts de SCI. Le choix dépend de la nature de votre patrimoine, professionnel ou immobilier.
Les limites à connaître
La holding n’a d’intérêt que si elle correspond à un projet réel. Elle implique un formalisme (comptabilité, assemblées, parfois commissaire aux comptes), des coûts de création et de gestion, et une vigilance sur les management fees facturés aux filiales, encadrés par l’administration. Mal construite, elle peut être requalifiée ou perdre ses avantages. Mieux vaut la mettre en place avec un professionnel du droit et du chiffre.
le mot d’Alexandre Fleck
La holding familiale est un outil puissant, mais c’est aussi une structure de plus à suivre : des titres, des comptes courants d’associés, des dividendes qui remontent, un emprunt qui descend. À l’échelle d’une famille, on perd vite le fil de qui détient quoi et de ce que vaut réellement l’ensemble. C’est une des raisons pour lesquelles j’ai créé Notre Logiciel de Gestion de Patrimoine : réunir vos participations, vos comptes et votre immobilier au même endroit pour garder cette vue d’ensemble. Il ne monte pas votre holding à votre place, mais il vous évite de naviguer à l’aveugle.
Alexandre Fleck, fondateur et responsable de la rédaction
sources
- Article 787 B du CGI, pacte Dutreil et transmission d’entreprise (Légifrance)
- Régime mère-fille : articles 145 et 216 du Code général des impôts ; intégration fiscale : articles 223 A et suivants.