SCPI et OPCI : l’immobilier sans la gestion
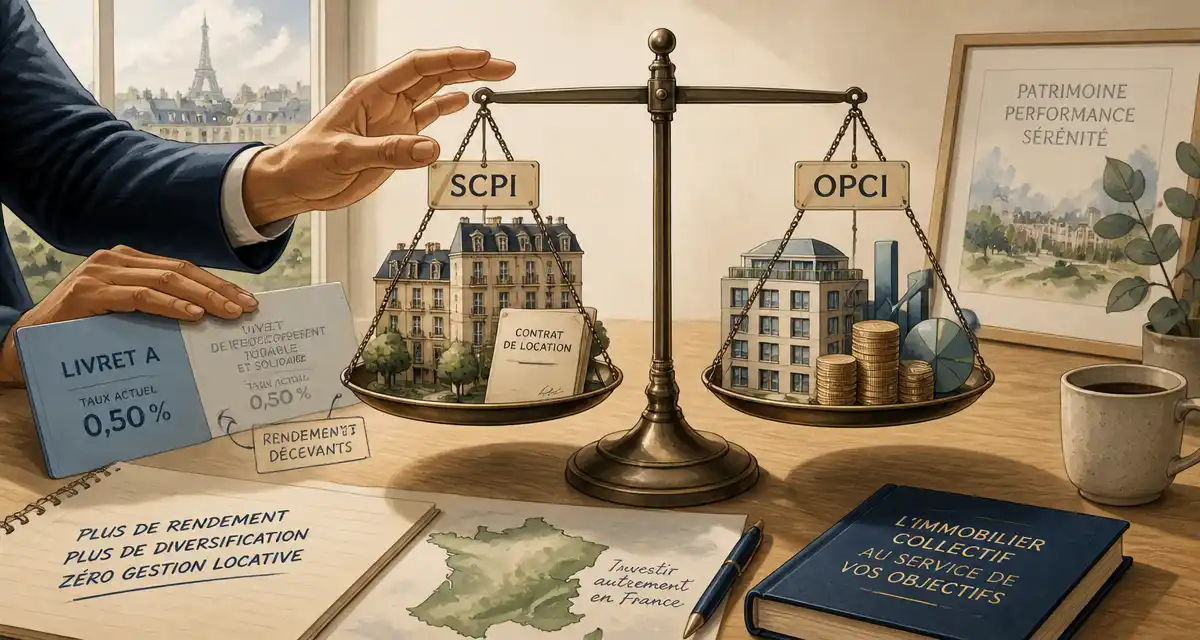
Si le rendement de vos livrets ne vous convainc pas et que vous cherchez à diversifier votre patrimoine, l’immobilier « pierre-papier » permet d’en profiter sans les contraintes de la gestion locative. Les SCPI (sociétés civiles de placement immobilier) et les OPCI (organismes de placement collectif immobilier) répondent à ce besoin, mais ne fonctionnent pas de la même façon.
Qu’est-ce qu’une SCPI ?
Une SCPI acquiert et gère un parc immobilier (bureaux, commerces, santé, logistique). En achetant des parts, vous percevez des revenus réguliers, comme si vous déteniez directement une fraction de ces biens, sans vous occuper de rien. C’est un placement 100 % immobilier, accessible à partir de quelques centaines d’euros, pensé pour le long terme.
Qu’est-ce qu’un OPCI ?
L’OPCI suit une logique proche, mais mélange immobilier et actifs financiers : en général 60 à 90 % d’immobilier, le reste en valeurs mobilières et en liquidités. Cette poche financière apporte de la liquidité (il est plus facile de revendre ses parts) mais aussi une part de volatilité boursière. L’OPCI se loge le plus souvent dans une assurance-vie, via des unités de compte.
SCPI ou OPCI : les différences clés
- Composition : la SCPI est exclusivement immobilière ; l’OPCI est hybride (immobilier + financier).
- Liquidité : plus élevée pour l’OPCI, plus limitée pour la SCPI.
- Rendement : souvent plus régulier pour la SCPI ; plus variable pour l’OPCI, qui dépend aussi des marchés financiers.
- Fiscalité : les revenus de SCPI détenue en direct relèvent des revenus fonciers (impôt sur le revenu + 17,2 % de prélèvements sociaux) ; ceux de l’OPCI relèvent plutôt des revenus de capitaux mobiliers (flat tax de 30 %). Logées dans une assurance-vie, l’une comme l’autre bénéficient du cadre fiscal avantageux du contrat.
Dans les deux cas, le capital n’est pas garanti et des frais (souscription, gestion) s’appliquent : ils doivent être intégrés dans le calcul du rendement réel. Il est aussi possible d’acheter des parts de SCPI à crédit, pour profiter de l’effet de levier.
le mot d’Alexandre Fleck
SCPI, OPCI, en direct ou dans l’assurance-vie : on accumule vite des lignes de pierre-papier dispersées, et on oublie les frais réels qui grignotent le rendement. Notre Logiciel de Gestion de Patrimoine réunit ces parts avec le reste de votre patrimoine pour voir leur poids, leur performance nette et leur liquidité. L’outil ne vous vend aucune SCPI ; il vous donne de quoi comparer en connaissance de cause.
Alexandre Fleck, fondateur et responsable de la rédaction