Qu’est-ce qu’un fonds de placement ?
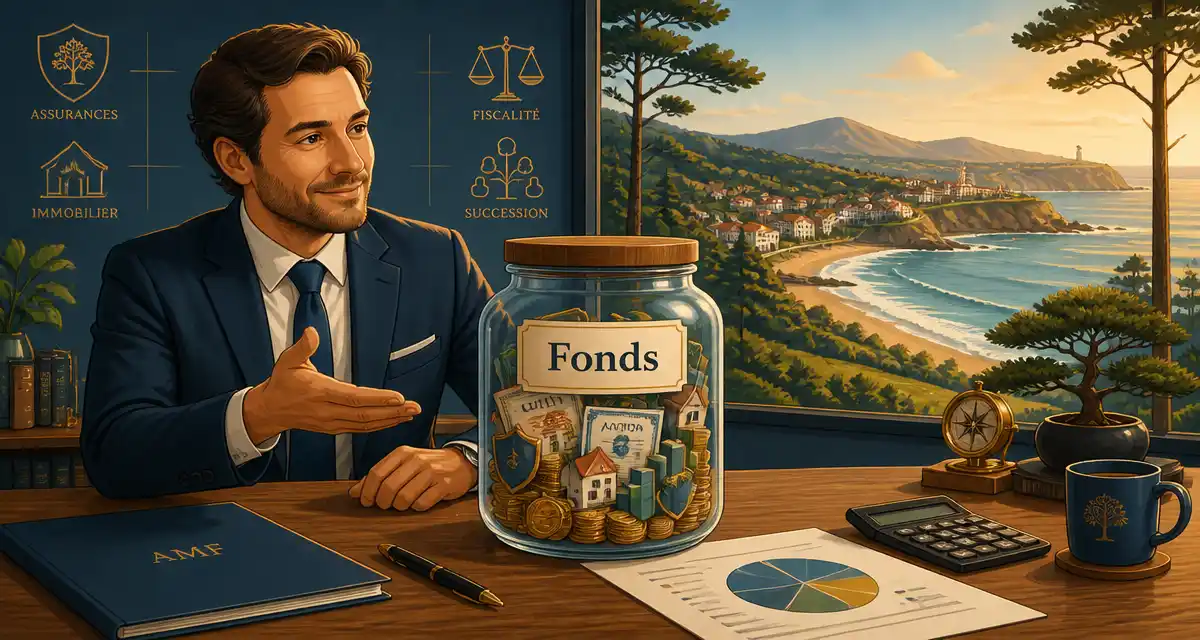
Un fonds de placement est un organisme de placement collectif (OPC) : il met en commun l’argent de nombreux épargnants pour l’investir, selon une stratégie définie, sur les marchés financiers ou immobiliers. La gestion est confiée à une société de gestion agréée. En achetant une part du fonds, vous détenez une fraction d’un portefeuille déjà diversifié, sans avoir à sélectionner vous-même chaque titre.
C’est l’une des façons les plus simples d’accéder aux marchés : plutôt que d’acheter dix actions, vous achetez une part d’un fonds qui en détient des centaines.
FCP ou SICAV ?
Les fonds prennent deux formes juridiques principales :
- Le FCP (fonds commun de placement) est une copropriété de valeurs mobilières, sans personnalité juridique : vous êtes porteur de parts.
- La SICAV (société d’investissement à capital variable) est une société : vous en êtes actionnaire et pouvez, en théorie, participer à son assemblée.
En pratique, pour l’épargnant, les deux fonctionnent de la même manière : on achète et on revend des parts dont la valeur (la « valeur liquidative ») est recalculée régulièrement.
Les grandes familles de fonds
- Fonds actions : investis en actions, potentiel de rendement élevé mais volatils.
- Fonds obligataires : investis en obligations, plus stables, rendement généralement plus modéré.
- Fonds monétaires : placements de très court terme, faible risque et faible rendement.
- Fonds diversifiés (ou patrimoniaux) : un mélange d’actions, d’obligations et de liquidités.
- Fonds à formule (ou structurés) : leur rendement dépend d’une formule liée à un indice, avec parfois une protection partielle du capital.
- ETF (trackers) : des fonds indiciels qui répliquent un indice (comme le CAC 40) à moindres frais.
- Fonds immobiliers (SCPI, OPCI) et fonds fiscaux (FCPI, FIP) : investis dans l’immobilier ou dans des PME, parfois assortis d’un avantage fiscal.
Avantages et inconvénients
Les atouts d’un fonds de placement sont réels : diversification immédiate, gestion déléguée à des professionnels, et accessibilité (on investit parfois à partir de quelques dizaines d’euros, via une assurance-vie ou un plan d’épargne). En contrepartie, un fonds comporte des frais (de gestion, parfois d’entrée) qui pèsent sur la performance, un risque de perte en capital (sauf fonds garantis), et la gestion active ne bat pas toujours son indice de référence. Le choix d’un fonds doit donc se faire en regardant sa stratégie, son niveau de risque et, surtout, ses frais.
Comment investir dans un fonds de placement ?
On accède aux fonds via plusieurs enveloppes : l’assurance-vie (en unités de compte), le PEA (pour les fonds éligibles en actions européennes), le compte-titres ordinaire ou le plan d’épargne retraite. Le choix de l’enveloppe est au moins aussi important que celui du fonds, car il détermine la fiscalité de vos gains.
le mot d’Alexandre Fleck
Les fonds, c’est pratique : on délègue, on diversifie. Le revers, c’est qu’on finit avec des parts éparpillées dans une assurance-vie, un PEA, un compte-titres, sans vue d’ensemble ni idée claire des frais payés. J’ai connu ça. Notre Logiciel de Gestion de Patrimoine réunit vos fonds et vos enveloppes au même endroit pour voir leur poids réel, leur performance et leurs frais. L’outil ne choisit pas vos fonds, il vous donne la lecture pour le faire en connaissance de cause.
Alexandre Fleck, fondateur et responsable de la rédaction
sources
- AMF, espace épargnants, OPC et fonds d’investissement (Autorité des marchés financiers)
- Cadre juridique des OPCVM et FIA : articles L. 214-1 et suivants du Code monétaire et financier.