Qu’est-ce que le private equity ?
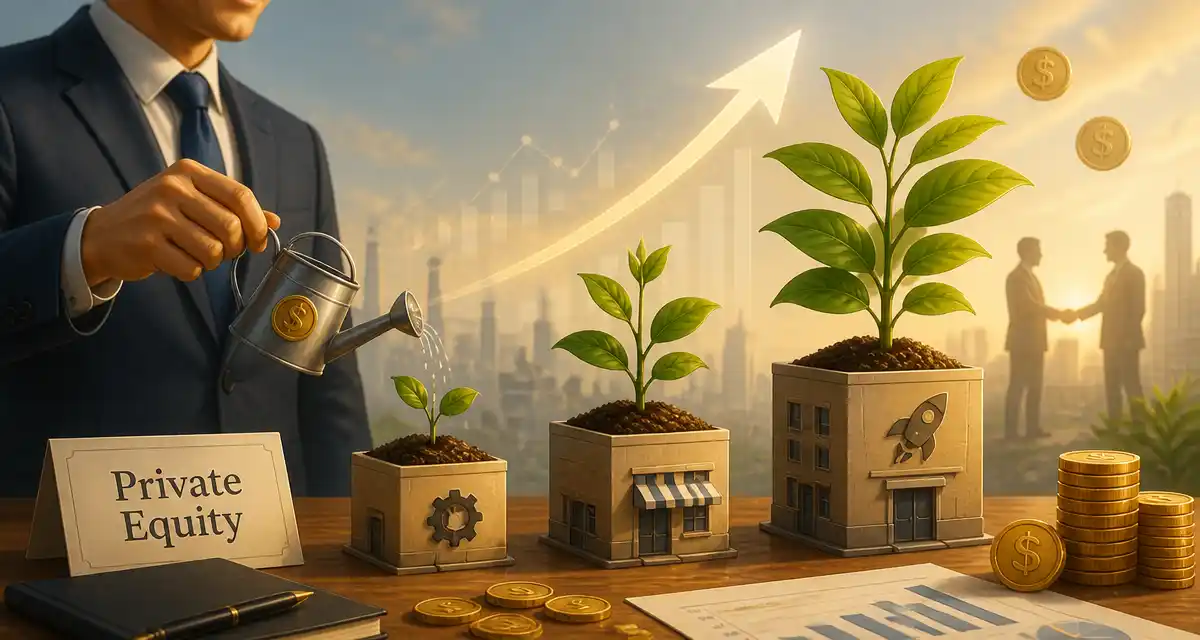
Le private equity (ou capital-investissement) désigne l’investissement dans des sociétés non cotées en Bourse, à différents stades de leur vie, dans le but de créer de la valeur puis de revendre les participations avec une plus-value. Concrètement, des fonds réunissent l’argent de nombreux investisseurs et le déploient dans des entreprises pour les financer et les accompagner dans leur croissance.
Comment fonctionne le capital-investissement ?
On distingue plusieurs métiers selon le stade de l’entreprise : le capital-risque (jeunes sociétés innovantes), le capital-développement (entreprises en croissance) et le capital-transmission (rachat d’entreprises matures, souvent avec effet de levier). L’investisseur particulier y accède via des fonds : FCPR, FPCI, FCPI ou FIP. L’horizon est long, généralement de 8 à 10 ans, pendant lesquels l’argent est en grande partie immobilisé.
Comment investir en private equity ?
Longtemps réservé aux institutionnels et aux grandes fortunes, le private equity s’est démocratisé. Plusieurs portes d’entrée existent :
- via l’assurance-vie et le PER, en unités de compte : la loi Pacte a ouvert cette possibilité, et la loi « industrie verte » impose désormais une part de non-coté dans certaines gestions pilotées ;
- via le PEA-PME, pour les fonds éligibles ;
- en direct, via des plateformes spécialisées, avec des tickets d’entrée désormais plus accessibles.
Avantages et risques
Les atouts sont réels : une performance potentiellement supérieure aux marchés cotés sur le long terme, une diversification du patrimoine et le financement de l’économie réelle. Mais les risques le sont tout autant : illiquidité (l’argent est bloqué plusieurs années), risque de perte en capital, frais souvent élevés, et forte dispersion des résultats entre les fonds. Le private equity doit rester une poche limitée d’un patrimoine déjà diversifié, dimensionnée selon votre tolérance au risque et votre horizon.
le mot d’Alexandre Fleck
Le non-coté, c’est séduisant sur le papier : de belles performances passées, le sentiment d’investir utile. Le piège, c’est d’y mettre une part trop importante et de l’oublier dans un coin, bloquée dix ans. La bonne question n’est pas « est-ce performant », mais « quelle place ça prend dans mon patrimoine global ». C’est exactement ce que Notre Logiciel de Gestion de Patrimoine permet de garder en vue. L’outil ne vend aucun fonds : il vous aide à mesurer le poids réel de chaque poche.
Alexandre Fleck, fondateur et responsable de la rédaction
sources
- AMF, espace épargnants, investir dans le non-coté (Autorité des marchés financiers)
- Cadre : loi n° 2019-486 (Pacte) pour l’accès du non-coté à l’assurance-vie ; fonds FCPR, FPCI, FCPI et FIP (Code monétaire et financier).