Pourquoi investir après 50 ou 60 ans ?
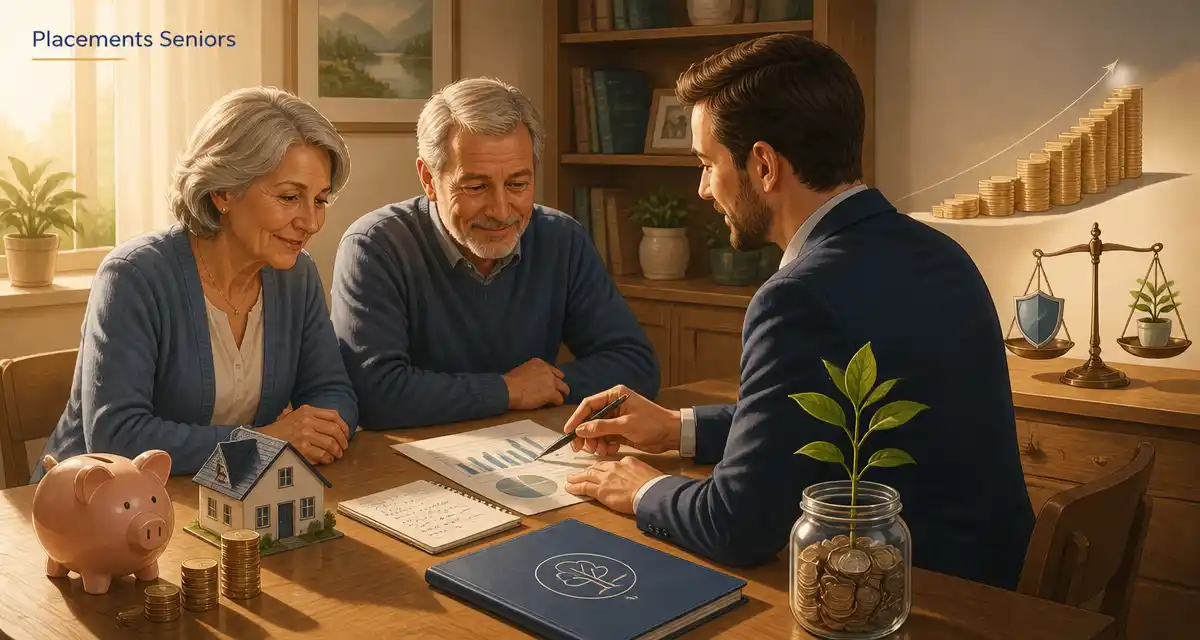
Passé 50 ans, l’horizon de placement se raccourcit et l’accès au crédit devient plus difficile, mais l’âge ne doit pas freiner la constitution de revenus complémentaires ni la préparation de la transmission. Le bon réflexe : privilégier des placements lisibles, peu chronophages et adaptés à votre fiscalité, en se méfiant des promesses de gains rapides.
Les SCPI pour des revenus réguliers
Les SCPI (sociétés civiles de placement immobilier) permettent d’investir dans l’immobilier (bureaux, commerces) à partir de quelques centaines d’euros, sans aucune gestion : vous percevez des revenus réguliers proportionnels à votre apport. C’est un outil adapté à la retraite : on achète comptant pour viser un revenu complémentaire, et les parts, divisibles, se transmettent facilement. Attention toutefois aux frais et au fait que le capital n’est pas garanti.
L’assurance-vie, utile même après 70 ans
Contrairement à une idée reçue, ouvrir ou alimenter une assurance-vie après 70 ans garde tout son intérêt, notamment pour la transmission. Pour les primes versées après 70 ans, un abattement global de 30 500 € s’applique sur les sommes transmises (article 757 B du CGI), et surtout les gains produits par ces versements restent exonérés de droits de succession. Pour les versements effectués avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €. L’assurance-vie reste aussi une enveloppe souple pour se constituer un complément de revenu par rachats partiels programmés.
Le démembrement pour préparer la transmission
Donner la nue-propriété d’un bien à ses enfants tout en conservant l’usufruit (et donc les revenus ou l’usage) est l’un des moyens les plus efficaces de transmettre à moindre coût. Les droits ne portent que sur la valeur de la nue-propriété, et au décès la pleine propriété se reconstitue sans droits. Ce mécanisme est détaillé dans notre article sur le démembrement de propriété.
Les résidences gérées (seniors, services)
Investir dans une résidence services pour seniors, via le statut de loueur meublé, permet de percevoir des loyers tout en déléguant la gestion à un exploitant, dans le cadre d’un bail commercial. La récupération de la TVA sur l’acquisition est possible sous conditions. Le point de vigilance est essentiel : le rendement dépend de la solidité de l’exploitant, à vérifier avant de s’engager.
le mot d’Alexandre Fleck
À la retraite, le sujet n’est plus d’accumuler, mais d’y voir clair : combien je possède, ce que ça rapporte, et ce que je transmets. C’est souvent le moment où le patrimoine est le plus dispersé (immobilier, assurance-vie, livrets, SCPI) et le plus mal suivi. Notre Logiciel de Gestion de Patrimoine réunit tout cela au même endroit, pour décider sereinement et préparer la suite. L’outil ne vend aucun placement : il vous donne la photographie nette.
Alexandre Fleck, fondateur et responsable de la rédaction
sources
- AMF, espace épargnants (Autorité des marchés financiers)
- Fiscalité de la transmission par assurance-vie : articles 990 I et 757 B du Code général des impôts.